Qui sommes-nous ?
ValeurParts est une plateforme française de valorisation de parts sociales éditée par INNOVA-STORE SASU (président : Cyril CRETIN). Notre mission : rendre accessible aux dirigeants de PME les méthodes d'évaluation utilisées par les experts-comptables et les praticiens du M&A.
Pour les dirigeants
Permettre à tout dirigeant de PME de comprendre la valeur de son entreprise avant une cession, une transmission ou une levée de fonds, sans avoir à payer des milliers d'euros de conseil.
Méthodes classiques
Appliquer 7 méthodes de valorisation classiques : multiples d'EBITDA, de REX et de CAF, PER, goodwill (rente abrégée), actif net corrigé et méthode mixte.
Transparence totale
Documenter publiquement toutes les formules, sources et paramètres utilisés. Aucune boîte noire : chaque résultat est explicable et reproductible par un professionnel.
Le fondateur
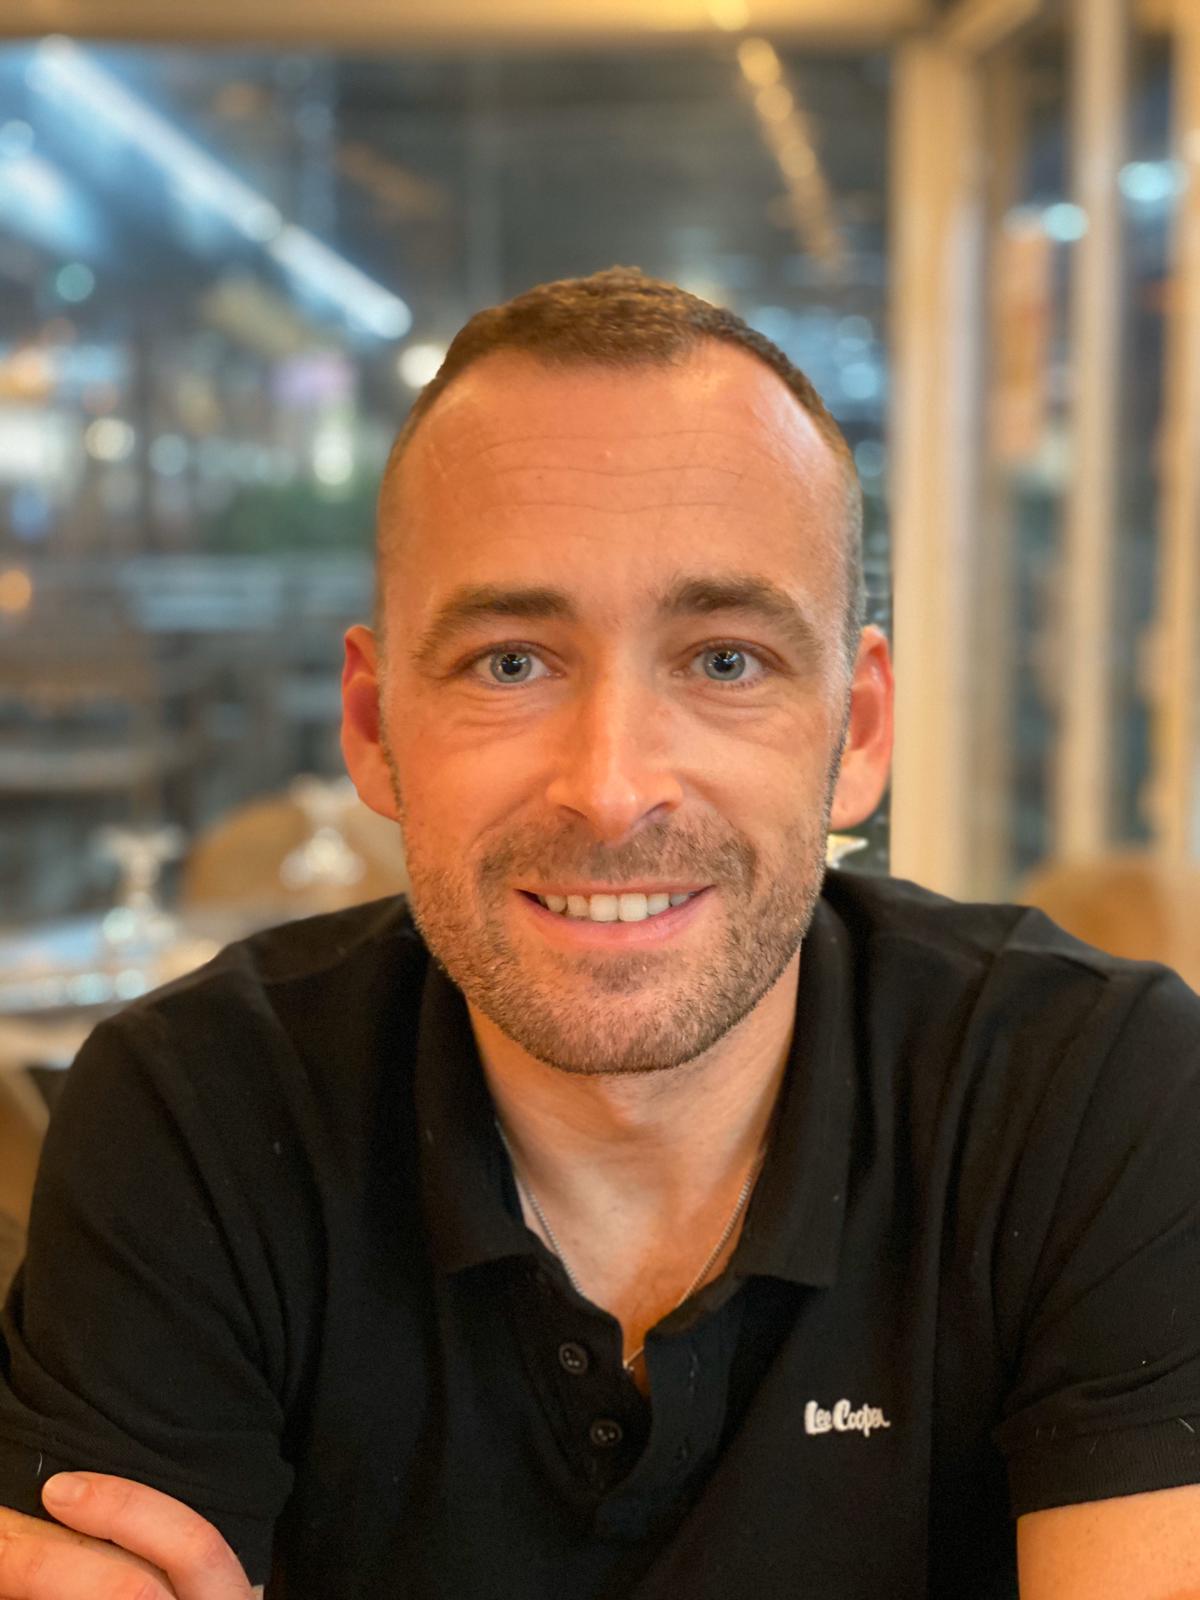
Cyril CRETIN
Fondateur & CEOEntrepreneur | Ancien dirigeant et associé de PME | Fondateur de ValeurParts (SIREN 919 334 417)
Cyril CRETIN a créé ValeurParts avec une conviction forte : la valorisation d'entreprise ne devrait pas être réservée aux seuls grands cabinets.
Il conçoit le produit et en pilote la stratégie. Son approche : combiner l'intelligence artificielle pour l'extraction des données financières et des méthodes d'évaluation classiques pour produire des estimations indicatives, documentées et explicables.
Pourquoi j'ai créé ValeurParts
J'ai été dirigeant et associé d'une société pendant plusieurs années. À la sortie de mon activité, j'ai constaté à quel point il était difficile, pour un dirigeant de PME, d'accéder à une vraie évaluation indépendante de ses parts sociales — sans engager 1 500 à 5 000 € chez un cabinet et attendre plusieurs semaines.
J'ai vécu personnellement les conséquences de cette asymétrie d'information lors d'une opération de cession. C'est ce qui m'a décidé à créer ValeurParts.
L'objectif : qu'aucun chef d'entreprise français ne soit plus jamais sous-équipé pour défendre la vraie valeur de son patrimoine professionnel.
ValeurParts — L'éditeur du site
Informations légales
Notre approche
ValeurParts développe des outils à destination des professionnels et des dirigeants de PME, né du constat que la valorisation d'entreprise reste trop souvent opaque, coûteuse et inaccessible aux dirigeants qui en ont le plus besoin.
Nous combinons l'intelligence artificielle pour l'extraction automatique des données financières et des méthodes classiques d'évaluation pour produire des estimations indicatives, documentées et compréhensibles.
Méthodes & sources
Les méthodes et paramètres de ValeurParts reposent sur des sources publiques et vérifiables. ValeurParts ne remplace pas un expert-comptable : pour une décision engageante, faites relire le rapport par le vôtre.
Méthodes de la profession comptable
Multiples d'EBE, de REX et de CAF, PER, goodwill (rente abrégée), actif net comptable corrigé et méthode mixte du praticien : les méthodes décrites dans la littérature d'évaluation utilisée par les experts-comptables, appliquées avec des formules publiées dans notre méthodologie.
Multiples de marché publiés
Les multiples sectoriels sont des repères définis par ValeurParts pour les TPE/PME françaises, inspirés de références de marché publiées (Bpifrance, Argos Index) et réduits pour les petites entreprises (de −5 % à −25 % selon le chiffre d'affaires).
Cadre juridique et fiscal à jour
Code de commerce (cessions de parts, agrément), Code général des impôts et BOFiP, loi de finances et LFSS 2026 (flat tax de 31,4 %, pacte Dutreil), loi 2026-403 (rescrit valeur).
Nos engagements
Transparence méthodologique
Toutes les formules, sources et paramètres utilisés sont documentés publiquement sur la page Méthodologie. Aucune « boîte noire » : chaque calcul est explicable et reproductible.
Données sécurisées (RGPD)
Les documents financiers que vous déposez transitent en HTTPS et ne sont ni vendus ni utilisés à d'autres fins que la production de votre rapport. Seuls nos sous-traitants techniques (hébergement, paiement, IA d'extraction) y accèdent pour fournir le service, dans le cadre du RGPD : la liste figure dans la politique de confidentialité.
Multiples révisés périodiquement
Les multiples sectoriels sont des repères définis par ValeurParts, volontairement prudents ; leur dernière révision date du T4 2025. Ce ne sont ni des prix de transaction ni des données de marché en temps réel.
Un outil d'aide à la décision
ValeurParts est un outil d'aide à la décision. Nos rapports sont des estimations indicatives. Pour toute opération juridiquement engageante, nous recommandons systématiquement de consulter un expert-comptable ou un avocat.
Références normatives & sources
Sources publiques consultées pour les méthodes, les repères de marché et le cadre juridique et fiscal.
- Code de commerce et Code civil (Légifrance) — notamment L223-14 (cession de parts de SARL) et 1843-4 (expert désigné en cas de désaccord sur le prix)
- Code général des impôts et BOFiP — droits d'enregistrement, plus-values de cession, pacte Dutreil, IFI
- Loi n°2026-403 du 26 mai 2026 (rescrit valeur) et décret n°2026-340 du 30 avril 2026 (cessions de parts de sociétés civiles)
- Bpifrance Le Lab — étude sur la transmission-reprise des entreprises (370 000 entreprises concernées d'ici 2030)
- A. Barnay et G. Calba, Combien vaut votre entreprise ? (1968) — ouvrage de référence sur le goodwill et la rente de surprofit
- Argos Index et publications de Bpifrance — références de marché dont les repères de multiples de ValeurParts s'inspirent
Avertissement légal important
Les valorisations produites par ValeurParts sont des estimations indicatives établies selon des méthodes classiques d'évaluation d'entreprise. Elles ne constituent ni une expertise judiciaire opposable, ni un avis juridique ou fiscal. Pour toute décision engageante (cession, contentieux, succession, divorce), consultez un expert-comptable ou un avocat spécialisé.
Ce qu'en disent nos utilisateurs
Témoignages collectés entre janvier et mars 2026.
"J'ai utilisé le rapport Professionnel pour négocier la cession de mes parts dans une SARL de transport. Le multiple EBE fourni correspondait exactement à ce que nous avions estimé avec notre notaire."
Marc T.
Gérant — SARL transport, 12 salariés — Rhône-Alpes
Février 2026
"Divorce en cours, partage des parts d'une SCI. Le rapport Expert nous a évité 2 000 € d'honoraires d'expert judiciaire. Le juge a accepté l'estimation comme base de discussion."
Sophie L.
Co-associée — SCI familiale — Île-de-France
Janvier 2026
"Interface claire, résultat en 8 minutes chrono. J'ai commandé le forfait Essentiel pour préparer une levée de fonds. Le rapport m'a donné une base solide pour mes discussions avec les investisseurs."
Karim B.
Fondateur — SAS tech B2B, 3 associés — Bordeaux
Mars 2026
Références méthodologiques
Liens vers les sources publiques citées sur cette page.
Légifrance — textes de loi
Code de commerce, Code civil (art. 1843-4), Code général des impôts
BOFiP — Bulletin Officiel des Finances Publiques
Doctrine fiscale de l'administration (évaluation des titres, IFI, plus-values)
Bpifrance Le Lab — transmission-reprise
Étude : 370 000 entreprises concernées par une transmission d'ici 2030
⚠️ Avertissement légal
Les estimations produites par ValeurParts sont des estimations indicatives professionnelles aux normes OEC. Elles ne constituent pas une expertise judiciaire (article 232 du Code de procédure civile). Pour toute situation nécessitant une valorisation signée (apport en nature, procédure judiciaire, transmission à titre gratuit soumise à contrôle fiscal), nous recommandons l'intervention d'un expert-comptable ou d'un commissaire aux comptes inscrit.
Nous contacter
Pour toute question sur nos méthodes ou un partenariat cabinet, contactez-nous directement.